
O oro en la cartera En 2026, volvió a ser tema de conversación en las mesas de negociación. Tras alcanzar el metal máximos históricos consecutivos, la sensación en el mercado es que ignorar esta reserva ya no es una opción prudente.
Anuncios
Ante la prolongada inestabilidad geopolítica y la incertidumbre fiscal que rodean a las monedas soberanas, este activo ha recuperado su posición de prestigio. Esta guía analiza cómo transformar este auge en una protección práctica para su patrimonio.
Resumen
- ¿Por qué el oro ha vuelto a ocupar un lugar central en la cartera de inversiones en 2026?
- ¿Cuáles son las fuerzas macroeconómicas que impulsan el precio del metal?
- ¿Cómo incluir el oro en una cartera de inversión con liquidez y seguridad en Brasil?
- Tabla comparativa de instrumentos de asignación de oro.
- ¿Cuál es el porcentaje ideal de oro en su cartera de inversiones según su perfil de riesgo?
- Consideraciones finales
- Preguntas frecuentes (FAQ)
¿Por qué el oro ha vuelto a ocupar un lugar central en la cartera de inversiones en 2026?
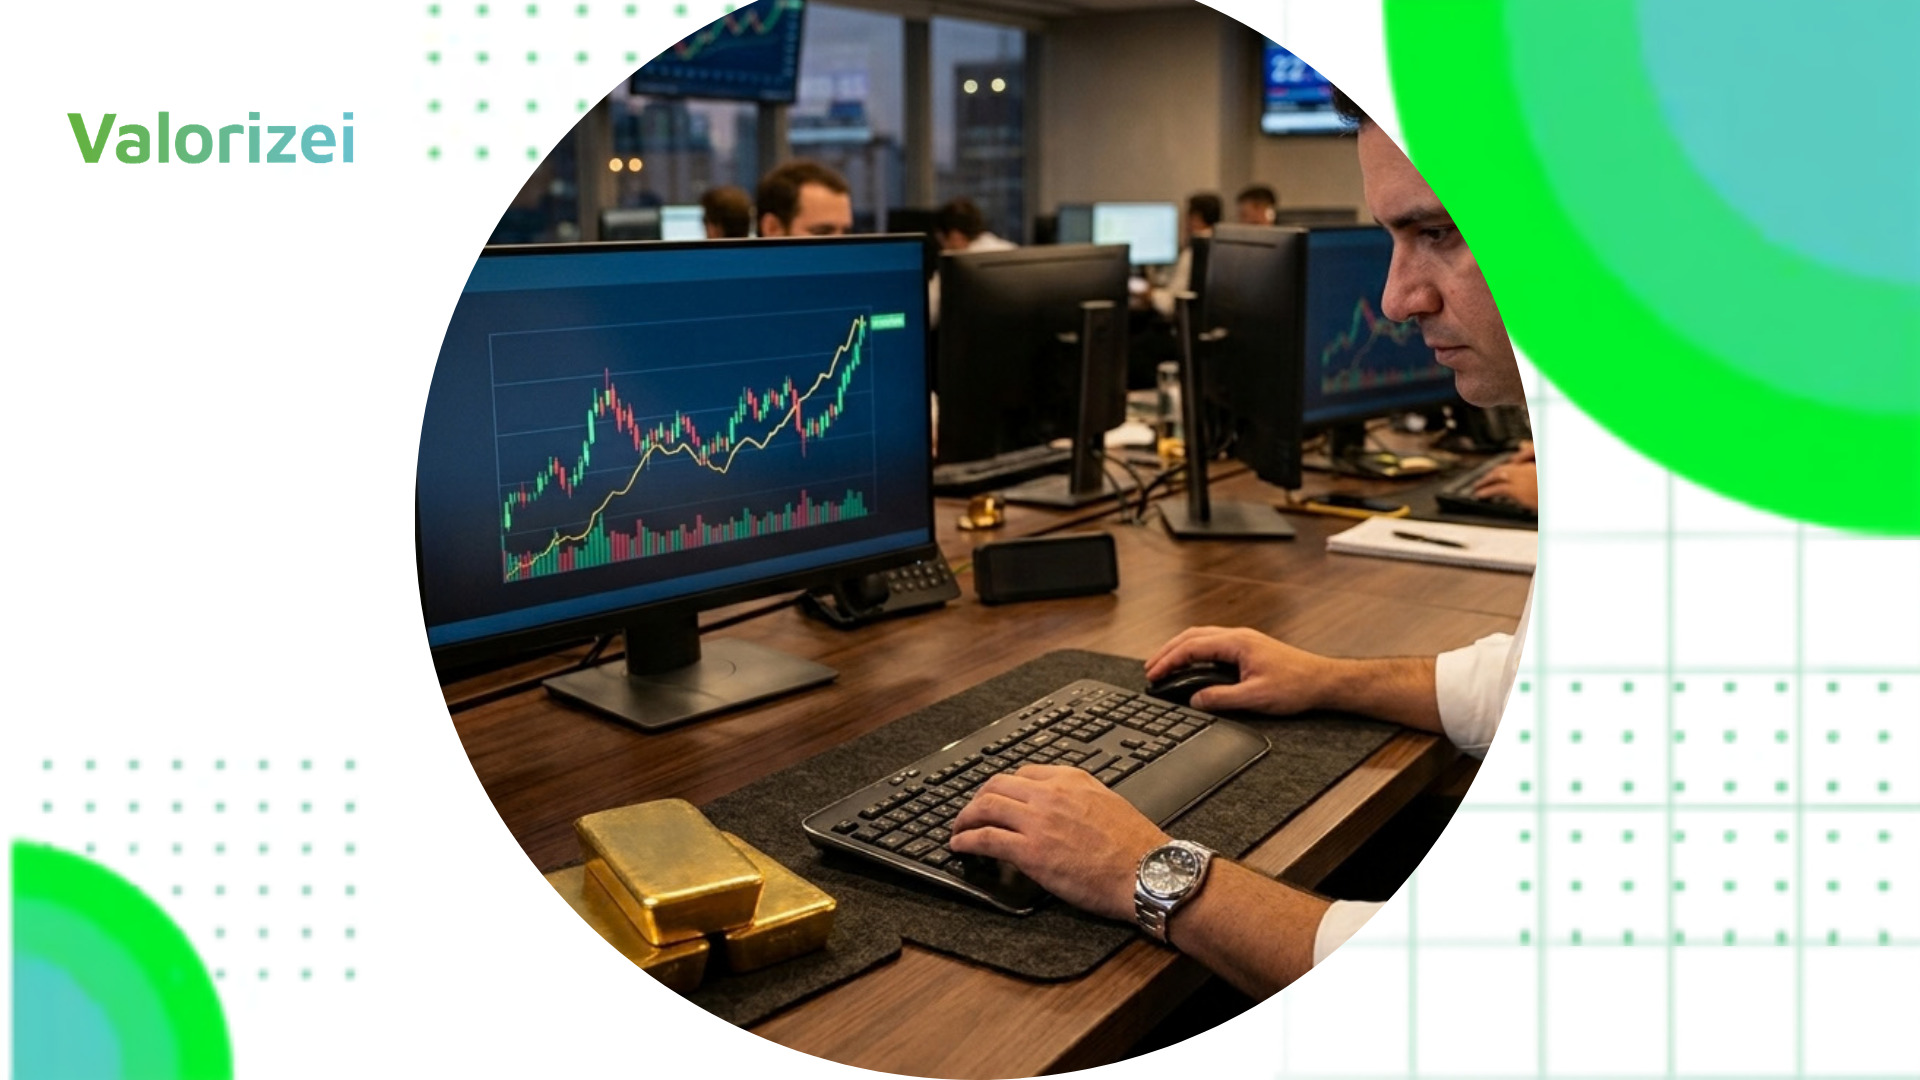
La búsqueda de activos refugio ha llevado incluso a los gestores más pragmáticos a reconsiderar el papel de las materias primas a lo largo de este año.
Para mantener oro en la cartera Ha trascendido la anticuada idea del hábito para consolidarse como una herramienta eficaz de gestión de riesgos.
La persistencia de las presiones inflacionarias mundiales y la fragilidad de las monedas fiduciarias no han hecho más que acelerar esta búsqueda.
Existe un elemento silencioso que a menudo se malinterpreta: la frenética ola de compras de los bancos centrales en los países emergentes.
Al acumular toneladas de este metal en sus reservas internacionales para reducir su dependencia del dólar, estas instituciones crearon un precio mínimo firme.
Para quienes invertían en Brasil, este activo acabó ofreciendo una doble protección, cubriendo tanto el riesgo inflacionario local como la volatilidad del tipo de cambio.
La sofisticación del mercado financiero ha eliminado la antigua complejidad operativa que suponía almacenar pesadas barras físicas dentro de bóvedas blindadas.
En tan solo dos minutos, utilizando la aplicación de la correduría, puedes comprar participaciones de fondos o contratos que cotizan en la B3 (Bolsa de Valores de Brasil).
Esta facilidad de uso ha transformado un instrumento históricamente rígido en una alternativa muy flexible para la elaboración de carteras modernas.
¿Cuáles son las fuerzas macroeconómicas que impulsan el precio del metal?
La fijación de precios internacionales de esta materia prima compite directamente con los tipos de interés reales de las principales economías. Cuando la rentabilidad de los bonos del Tesoro estadounidense, ajustada a la inflación, disminuye, la lógica del mercado cambia rápidamente.
Los conflictos en curso en Europa del Este y las continuas tensiones en Oriente Medio sirven de combustible diario para esta búsqueda de refugio.
Hay algo profundamente instintivo en el capital institucional: ante el menor indicio de una fisura en la estabilidad global, los grandes fondos se apresuran a invertir en activos tangibles.
Es el instinto de autoconservación lo que garantiza la capacidad del metal para perdurar durante siglos sin perder su poder adquisitivo.
El comportamiento del dólar frente al real completa este panorama de protección en el ámbito nacional.
Dado que el precio base de la materia prima está expresado en dólares en el mercado internacional, el inversor brasileño obtiene protección automática cuando la moneda local se deprecia.
Esta decorrelación casi perfecta convierte al metal en un valioso contrapeso en medio del ruido habitual de la política y la economía brasileñas.
++ Inversión extranjera en el mercado de valores: ¿qué cambia para el inversor brasileño?
¿Cómo incluir el oro en una cartera de inversión con liquidez y seguridad en Brasil?
La alternativa más accesible para quienes operan en el mercado minorista brasileño es la compra de ETF que cotizan en la bolsa de valores B3.
El fondo GOLD11, por ejemplo, replica el rendimiento de la materia prima en el extranjero, convertido directamente a nuestra moneda.
Él lo garantiza oro en la cartera con comisiones de gestión mínimas y la ventaja de poder venderse en cualquier momento a través de la plataforma de intermediación en línea.
Otra opción muy popular son los fondos multimercado dedicados a los metales preciosos, que ofrecen casi todas las plataformas de inversión.
El punto crucial aquí es decidir entre versiones con o sin cobertura cambiaria, dependiendo de su tolerancia al riesgo del dólar.
Facilitan la vida a quienes buscan automatizar sus inversiones mensuales sin tener que supervisar diariamente el mercado de renta variable.
Para quienes ya estén familiarizados con la dinámica del mercado de futuros, B3 ofrece la posibilidad de operar mediante contratos fraccionados, como el lote OZ1D. Esta opción requiere mayor preparación y un control estricto de los márgenes necesarios para gestionar las liquidaciones diarias.
Por otro lado, la compra de casquillos de bala físicos a distribuidores ha perdido terreno, frenada por los costes operativos del transporte blindado y la custodia privada.
La evolución de la demanda institucional para este mercado se monitorea en detalle mediante: Consejo Mundial del Oro, Institución responsable de recopilar estadísticas consolidadas sobre esta materia prima a nivel mundial.
¿Por qué los inversores experimentados conservan oro en sus carteras incluso en épocas de calma?
Mantener una asignación estratégica en esta materia prima permite a los inversores aprovechar los períodos de fuerte optimismo en los mercados globales para reequilibrar sus posiciones sin prisas.
Existe una ventaja estructural en la descorrelación de los metales que a menudo pasa desapercibida para la mayoría de los inversores novatos en los mercados de capitales.
Si bien las acciones, los bonos corporativos y los fondos inmobiliarios tienden a responder de manera similar a las crisis de crédito y liquidez, las materias primas mantienen su dinámica de precios independiente.
La acumulación de reservas de este metal por parte de los bancos centrales internacionales refuerza el argumento de que su relevancia institucional es permanente y estructural.
Cuando las instituciones que emiten monedas soberanas deciden acumular toneladas de un activo tangible, están enviando una señal clara sobre la necesidad de diversificación y gestión del riesgo de los activos.
Para quienes buscan construir una cartera verdaderamente resiliente, la asignación de activos no debe considerarse como una apuesta por el colapso económico mundial.
La facilidad de uso de los instrumentos modernos, como los fondos indexados cotizados en bolsa, ha eliminado las antiguas barreras de entrada para el pequeño inversor.
Ninguna moneda fiduciaria moderna ha logrado mantener intacto su valor de cambio durante el último siglo, mientras que los metales preciosos han seguido sirviendo para comprar la misma cesta de bienes esenciales.
Integrar esta reserva táctica en su planificación financiera a largo plazo es, en última instancia, un ejercicio de disciplina y madurez en la asignación de recursos.
El objetivo final nunca es alcanzar el precio máximo, sino asegurar que la trayectoria de acumulación de riqueza se mantenga estable frente a las inevitables turbulencias del mercado.
++ Bonos indexados a IPCA: ¿cuándo seguirán teniendo sentido en 2026?
Tabla comparativa de instrumentos de asignación de oro.
| Instrumento de inversión | Tipo de protección | Liquidez de reembolso | Costo/Tarifa de custodia | Perfil de inversor recomendado |
| ETF GOLD11 (B3) | Metal + Dólar | D+2 en Home Broker | ~0,30% por año | General / Busca la simplicidad y la eficiencia |
| Fondos no cubiertos | Metal + Dólar | De D+1 a D+5 días laborables | De 0,501 TP3T a 1,501 TP3T por año | Principiante / Aplicaciones automatizadas a través de la aplicación |
| Fondos de cobertura | Metal físico (real) | De D+1 a D+5 días laborables | De 0,501 TP3T a 1,001 TP3T por año | Conservador / Busca neutralizar las fluctuaciones del dólar |
| Contrato B3 (OZ1D) | Metal físico/dólar | D+1 en B3 | Tarifas + Custodia | Comerciante experimentado / Operaciones estructuradas |
| Barras físicas | Reserva física total | Bajo (Rescate físico) | Alto (Envío seguro y especial) | Preservación del patrimonio generacional |
¿Cuáles son los errores más comunes al intentar posicionar un activo en una cartera?
El entusiasmo que rodea a los mercados alcistas suele llevar a los inversores a cometer graves errores tácticos a la hora de asignar recursos a los metales preciosos.
El error más común es considerar las materias primas como una fuente rápida de riqueza en lugar de una herramienta de protección.
Confundir la función defensiva de un activo con la de un generador de ingresos recurrentes es otro error muy común en las decisiones financieras.
Dado que las materias primas no distribuyen dividendos ni intereses mensuales, concentrar un exceso de riqueza en ellas supone sacrificar el efecto multiplicador del interés compuesto procedente de la renta fija.
Otro error común en el contexto brasileño es ignorar el impacto directo de las fluctuaciones del tipo de cambio al seleccionar un instrumento de inversión.
La elección entre fondos con o sin cobertura cambiaria debe estar alineada con los objetivos específicos de descorrelación de su estrategia personal.
El hábito de comprar el metal a precios máximos, motivado por noticias sensacionalistas, genera pérdidas innecesarias para el inversor desprevenido.
Una asignación responsable de activos requiere inversiones distribuidas a lo largo del tiempo o compras estratégicas durante las correcciones de los mercados internacionales.
Entrar en un activo cuando la volatilidad ya ha alcanzado su punto máximo reduce significativamente el potencial de amortiguación a largo plazo de la cartera.
Descuidar el reequilibrio periódico de la cartera compromete la eficiencia general de la asignación de activos en el mercado.
Cuando el valor de una materia prima se dispara durante períodos de crisis internacional, su representación en los activos crece más allá del límite previsto.
Vender los activos excedentes a precios más altos para recomprar activos de buena calidad con descuento es la clave para obtener beneficios con disciplina y constancia.
Por último, adquirir lingotes de oro físico sin tener en cuenta los elevados costes ocultos de la custodia privada y el transporte seguro reduce la rentabilidad neta del inversor.
Las plataformas digitales y los fondos cotizados en bolsa ofrecen toda la seguridad necesaria sin los gastos operativos de las bóvedas tradicionales.
La liquidez inmediata de los ETF le permite reajustar su posición al instante siempre que las condiciones económicas lo requieran a diario.
++ Etoro Investment, ¡entérate de todo!
¿Cuál es el porcentaje ideal de oro en su cartera de inversiones según su perfil de riesgo?
El objetivo de este activo dentro de una estrategia madura no es generar riqueza rápidamente, sino evitar que las crisis del mercado destruyan lo que ya se ha logrado.
Dado que no distribuye beneficios ni paga intereses, llevar oro en la cartera Una inversión excesiva puede perjudicar la rentabilidad general de sus activos a largo plazo. Considere esta parte como una póliza de seguro: necesaria, pero que nadie desea activar por completo.
La literatura financiera y las mejores prácticas de los gestores de cartera sugieren una exposición que oscila entre 3% y 10% de patrimonio neto.
Los inversores más cautelosos, o aquellos con alta exposición al riesgo bursátil, encuentran un excelente margen de seguridad en el 10%. Los inversores más agresivos, por otro lado, tienden a mantener un margen de entre 3% y 5%, precisamente para aprovechar las ganancias por descorrelación durante las crisis.
El secreto de esta estrategia reside en el hábito de reequilibrar periódicamente la cartera. Cuando el precio de la materia prima se dispara y supera la proporción estipulada en el plan, es momento de vender el excedente y obtener ganancias.
Este dinero, que regresa al tesoro público, debería destinarse a la compra de activos de renta fija con descuento o acciones de buenas empresas.
En el portal se pueden encontrar análisis detallados sobre la inclusión de materias primas en la gestión patrimonial. Información Monetaria, un referente en la cobertura del mercado financiero y la asignación táctica.
Consideraciones finales
El regreso de oro en la cartera El hecho de que ocupe un lugar central en 2026 pone de manifiesto una verdad que el mercado tiende a olvidar durante los años de euforia: la protección de los activos debe construirse antes de que llegue la tormenta.
El apoyo continuado de los bancos centrales y la facilidad que ofrecen los vehículos de inversión que cotizan en bolsa han democratizado el acceso a un recurso que antes estaba restringido a los más ricos.
El éxito de esta asignación depende de la serenidad operativa y del respeto absoluto a los límites de su perfil de riesgo. Tratar una materia prima defensiva como si fuera una apuesta especulativa suele frustrar al inversor inexperto.
Al mantener una posición consciente y equilibrada entre 3% y 10%, usted garantiza que su cartera siga siendo viable, independientemente del escenario económico mundial.
Preguntas frecuentes (FAQ)
¿El oro genera dividendos o ingresos mensuales?
No, el metal es una reserva física que no genera flujo de caja, cupones ni dividendos. Todos los rendimientos obtenidos de esta inversión dependen exclusivamente de las fluctuaciones del precio del activo en el mercado global.
¿Cuál es la diferencia práctica entre invertir en fondos de oro con o sin cobertura cambiaria?
La opción sin cobertura varía según el precio internacional de la materia prima, más las fluctuaciones del dólar frente al real. La opción con cobertura neutraliza el impacto del dólar estadounidense, lo que hace que el fondo solo siga el precio del metal.
¿Cómo funciona el impuesto sobre la renta para las inversiones en oro en Brasil?
En la negociación de ETF como GOLD11, se aplica un tipo impositivo fijo del 15% a las ganancias de capital derivadas de la venta. En los fondos de inversión tradicionales, el impuesto se rige por la tabla impositiva regresiva de renta fija o multimercado.
¿Merece la pena comprar oro físico o es mejor utilizar ETF en la B3 (bolsa de valores brasileña)?
Los ETF ofrecen mayor facilidad de uso, bajos costos operativos y liquidez inmediata dentro del entorno de la B3 (bolsa de valores brasileña). El oro físico requiere el pago de gastos de envío seguro, seguro y mantenimiento en bóvedas autorizadas, lo que reduce su practicidad.